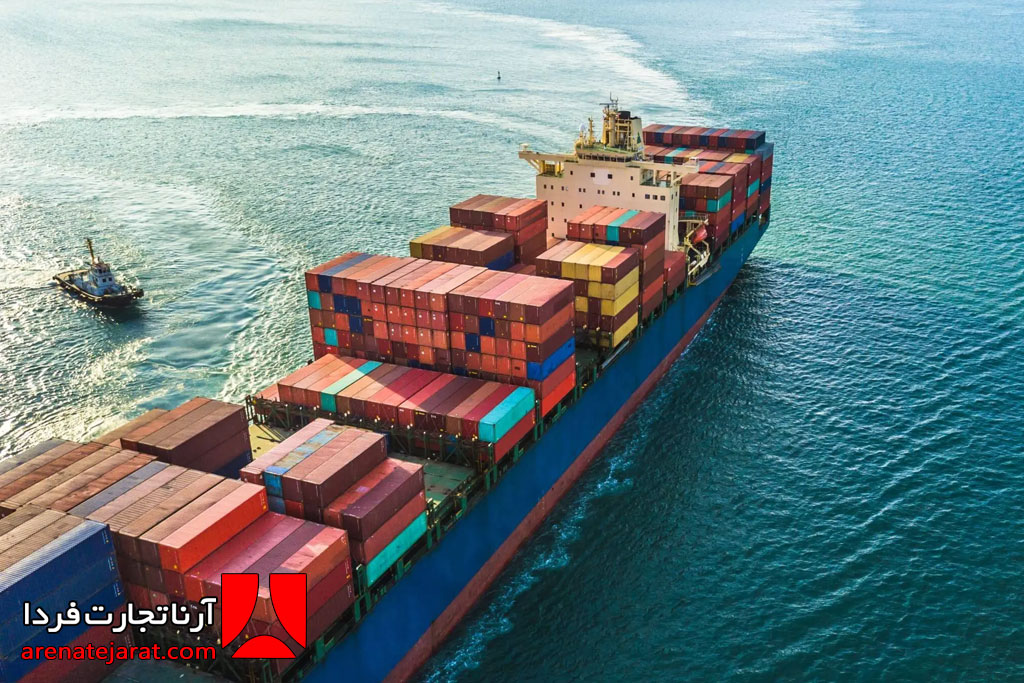
حمل دریایی، پرحجمترین روش جابهجایی کالا در تجارت بینالملل است و بخش بزرگی از واردات کشور را از طریق کانتینر، فله و محمولههای ترکیبی به مقاصد داخلی میرساند. در این مسیر طولانی، محمولهها در معرض ریسکهایی مانند رطوبت، تلاطم دریا، جابهجایی بار، کسری، رجع و اشتباه در تخلیه قرار دارند و در صورت بروز حادثه، بخش قابلتوجهی از سرمایه واردکننده در خطر میافتد.
مدیریت صحیح خسارت حمل دریایی از لحظه کشف مشکل تا وصول غرامت، یک فرایند مستندسازی و پیگیری است. بسیاری از پروندههای خسارت صرفاً به این دلیل بینتیجه میمانند که صاحب کالا در ساعات اولیه مدارک کافی جمعآوری نکرده یا مهلتهای قانونی اعلام خسارت را از دست داده است. در این مقاله، انواع خسارتها، مسئولیت طرفهای درگیر، پروتکل بازدید Survey و مسیر مطالبه تاوان را گامبهگام بررسی میکنیم.
انواع خسارت در حمل دریایی
خسارت ظاهری و پنهان
خسارت ظاهری در لحظه تخلیه قابل مشاهده است؛ مانند لهشدگی کارتنها، آبخوردگی، پارگی وستاها یا زنگزدگی بستهبندی. خسارت پنهان اما ممکن است تنها پس از باز کردن بستهبندی یا راهاندازی کالا آشکار شود؛ مثلاً ترک در بدنه ماشینآلات، خرابی قطعات الکترونیکی ناشی از نمزدگی یا شکستگی داخلی اقلام شکننده.
تمایز میان این دو نوع اهمیت دارد؛ زیرا مهلت اعلام خسارت پنهان معمولاً کوتاهتر است و اثبات آن به مدارک فنی بیشتری نیاز دارد.
کسری، رجع و جابهجایی بار
کسری یعنی تعداد یا وزن بستهها کمتر از بارنامه باشد و رجع به معنای مغایرت تعداد بستههای اعلامشده با محتویات واقعی ارسالی است. جابهجایی بار داخل کانتینر نیز میتواند آسیب جدی به کالا وارد کند و معمولاً نشانه تثبیت ضعیف و غیراستاندارد بار است.
خسارت مشترک دریایی (General Average)
در حوادثی مانند آتشسوزی یا آسیب موتور کشتی، ممکن است برای نجات محمولهها، بخشی از بار یا هزینهها تحت عنوان خسارت مشترک دریایی میان صاحبان کالا توزیع شود. در این وضعیت، حتی صاحب کالای سالم نیز ممکن است موظف به پرداخت سهمی از هزینه نجات باشد. داشتن بیمهنامه بار در این شرایط اهمیت ویژهای پیدا میکند.
مسئولیت حملکننده، ترمینال و بیمهگر
توزیع مسئولیت در حمل دریایی پیچیده است؛ زیرا چند بازیگر همزمان درگیر فرایند هستند:
- متصدی حمل دریایی معمولاً در چارچوب قواعد لاهه، لاهه-ویزبی یا هامبورگ و شرایط مندرج در بارنامه پاسخگوست؛ اما سقف غرامت و معافیتهای قانونی محدودیت ایجاد میکند.
- ترمینالهای بندری در دوره نگهداری کالا در محوطه، مسئولیت محدودی دارند و شروط مندرج در رسید انبار را اعمال میکنند.
- باربری داخلی پس از ترخیص، بر اساس قرارداد حمل داخلی پاسخگو است.
- بیمهگر بار، اغلب مطمئنترین مسیر مطالبه را برای صاحب کالا فراهم میکند؛ مشروط بر اینکه پوشش بیمهای فعال، معتبر و منطبق با نوع کالا باشد.
نکته کلیدی این است که کیفیت مستندسازی در ساعات اولیه، تعیینکننده سرنوشت پرونده خسارت است؛ همانگونه که در پروندههای گمرکی، دقت اسناد سرنوشت ترخیص را مشخص میکند.
پروتکل اعلام خسارت (Survey)
گام ۱: اقدامات فوری پس از کشف خسارت
بهمحض مشاهده خسارت ظاهری در بندر، اصول زیر باید رعایت شود:
- خسارت را در رسید تحویل یا اسناد تخلیه با ذکر جزئیات قید کنید.
- از بستهبندی، شماره کانتینر، سیلها و وضعیت بار عکس و ویدئوی با تاریخ بگیرید.
- کانتینر آسیبدیده یا دارای سیل شکسته را تا بازدید باز نکنید و کالا را جابهجا نکنید.
- موضوع را کتباً به فورواردر، نماینده کشتیرانی و مسئول ترمینال اعلام کنید.
گام ۲: درخواست بازدید Survey و اطلاع به بیمهگر
Survey به بازدید فنی محموله توسط کارشناس مستقل (معمولاً نماینده بیمهگر یا شرکت بازرسی) گفته میشود و گزارش آن، مهمترین سند پرونده خسارت است. در صورت کشف خسارت، واردکننده باید در سریعترین زمان به بیمهگر اطلاع دهد و درخواست Survey بدهد؛ زیرا تأخیر در اعلام، دست بیمهگر برای انکار مسئولیت را باز میگذارد.
گام ۳: حضور در بازدید و مستندسازی فنی
در بازدید، وضعیت بستهبندی، تعداد بستهها، شماره سریال، سیل کانتینر، تصاویر، ویدئوها و در صورت نیاز سوابق دما (برای زنجیره سرد) بررسی میشود. کالای آسیبدیده نباید پیش از بازدید تعمیر، دور ریخته یا تعمیرگاه برده شود؛ چون شواهد پرونده از بین میرود.
گام ۴: دریافت گزارش Survey و برآورد میزان خسارت
ارزشگذاری خسارت معمولاً بر اساس فاکتور تجاری، برآورد هزینه تعمیر یا میزان استهلاک کالا انجام میشود. اگر میان صاحب کالا و مسئول خسارت توافق نشود، ارجاع به کارشناسی رسمی دادگستری یا داوری تجاری ممکن است لازم باشد.
مدارک لازم برای مطالبه خسارت
هرچه پرونده مدارک کاملتر و هماهنگتر باشد، روند رسیدگی سریعتر پیش میرود. مدارک پرتکرار عبارتاند از:
- بارنامه (B/L) و اسناد حمل
- فاکتور تجاری و پکینگ لیست
- بیمهنامه باربری و رسید پرداخت حق بیمه
- گزارش Survey و تصاویر خسارت
- اعلامیه کتبی خسارت به حملکننده یا بیمهگر
- گواهی انبارش، رسید ترمینال و سوابق سیل کانتینر
- مکاتبات با فورواردر، کشتیرانی و ترمینال
- صورتجلسه تخلیه و گزارشهای بندری
مسیرهای مطالبه تاوان
مطالبه از بیمهگر بار
سریعترین مسیر معمولاً مطالبه از بیمهگر است. بیمهگر پس از پرداخت غرامت، در صورت احراز تقصیر متصدی حمل، حق رجوع (Subrogation) به او را دارد. بررسی دقیق استثنائات بیمهنامه پیش از وقوع حادثه، از انکار پوشش در لحظه نیاز جلوگیری میکند.
مطالبه از متصدی حمل دریایی
در صورت نداشتن بیمه یا مشمول معافیت شدن خسارت، میتوان به استناد بارنامه و قواعد مسئولیت از متصدی حمل مطالبه کرد. توجه به سقف غرامت و مهلتهای کوتاه اعلام خسارت مندرج در بارنامه حیاتی است؛ چون گذر از این مهلتها میتواند حق مطالبه را از بین ببرد.
مطالبه از ترمینال یا باربری داخلی
مبنای مطالبه در این مرحله، رسید انبار و قرارداد حمل داخلی است. مهلت اعلام خسارت به ترمینالهای بندری معمولاً بسیار کوتاه است و بهترین اقدام، قید فوری خسارت در اسناد تحویل است.
مهلتهای قانونی و نکات کلیدی
- خسارت ظاهری باید در زمان تحویل یا بلافاصله پس از تخلیه و در رسید تحویل اعلام شود.
- خسارت پنهان مهلت اعلام کوتاهی دارد و باز کردن بستهبندی بدون حضور کارشناس توصیه نمیشود.
- مهلت دعوی حقوقی علیه متصدی حمل دریایی معمولاً محدود است و نباید منتظر انقضای آن ماند.
- همه ابلاغها و اعلامها باید کتبی و با دلیل اثباتی (ایمیل رسمی، نامه ثبتشده) انجام شود.
نقش مشاور بازرگانی در پروندههای خسارت
مشاور بازرگانی میتواند پیش از بروز حادثه، پوشش بیمهای مناسب را پیشنهاد دهد، در قرارداد حمل مسئولیتها را شفاف کند و پس از بروز خسارت، در جمعآوری مدارک، مکاتبه با کشتیرانی و بیمهگر، هماهنگی Survey و پیگیری اداری پرونده همراه واردکننده باشد.
آرنا تجارت فردا با ارائه خدمات مشاوره بازرگانی و ترخیص، مسیر مطالبه غرامت را برای واردکنندگان کوتاهتر میکند و با مستندسازی دقیق، از سرمایه آنها در برابر خسارت حمل دریایی محافظت میکند.
جمعبندی
خسارت حمل دریایی قابل مدیریت است؛ اما تنها با سه ستون اصلی: مستندسازی سریع، اعلام بهموقع و پیگیری منظم مدارک. کشف خسارت در لحظه تخلیه، قید آن در اسناد تحویل، بازدید Survey با حضور کارشناس مستقل و انتخاب مسیر مطالبه مناسب (بیمهگر یا متصدی حمل)، زنجیره وصول تاوان را کامل میکند.
توصیه میکنیم پیش از وقوع خسارت، پوشش بیمهای مناسب تهیه کنید، مسئولیتها را در قرارداد حمل شفاف کنید و در صورت بروز حادثه، بلافاصله از مشاوره تخصصی بهره بگیرید. مقررات حمل و رویه بیمهگران ممکن است تغییر کند؛ بنابراین در پروندههای حساس، بررسی آخرین مقررات و شرایط بیمهنامه ضروری است.